Belegerteilung für Unternehmen erleichtert
Ab 01. Oktober 2026 dürfen Unternehmer:innen ihren Kund:innen Kassenbelege nicht nur in Papierform, sondern auch elektronisch zur Verfügung stellen. Die gesetzlichen Grundlagen wurden dafür in der Bundesabgabenordnung (BAO) angepasst. Ziel ist es, die Belegerteilung im Zusammenhang mit der Kassa zu erleichtern – ohne das Recht auf einen Papierbeleg einzuschränken. Im Folgenden ein Überblick, was als elektronischer Beleg gilt und worauf Sie in der Praxis achten sollten.
Was gilt beim elektronischen Beleg weiterhin?
Folgende Aspekte bleiben gleich zur bisherigen Regelung:
- Der Beleg muss unmittelbar im Zusammenhang mit der Barzahlung erstellt werden.
- Die Erstellung und Signierung hat über die Registrierkasse zu erfolgen.
- Der Beleg ist dem/der Leistungsempfänger:in sofort zur Verfügung zu stellen.
Der elektronische Beleg ersetzt damit nicht den Kassiervorgang, sondern nur die Form der Belegerteilung.
Wie darf ein elektronischer Beleg übermittelt werden?
Neu ist, dass der elektronische Beleg in den unmittelbaren Verfügungsbereich der Kundin bzw. des Kunden übermittelt oder vor Ort zur digitalen Mitnahme bereitgestellt werden kann. Etwas konkreter formuliert – zulässige Formen sind zB E-Mail (Text oder Anhang), App (zB Kunden- oder Kassen-App), Web-Download als PDF- oder Textdatei, oder ein strukturiertes Dateiformat, zB XML. Es ist keine bestimmte technische Form vorgeschrieben. Wichtig ist dabei, dass die Art der Belegerteilung (zB E-Mail, Download, Bildschirmanzeige) im elektronischen Aufzeichnungssystem dokumentiert werden muss.
Digitale Belegmitnahme vor Ort | Bildschirmanzeige
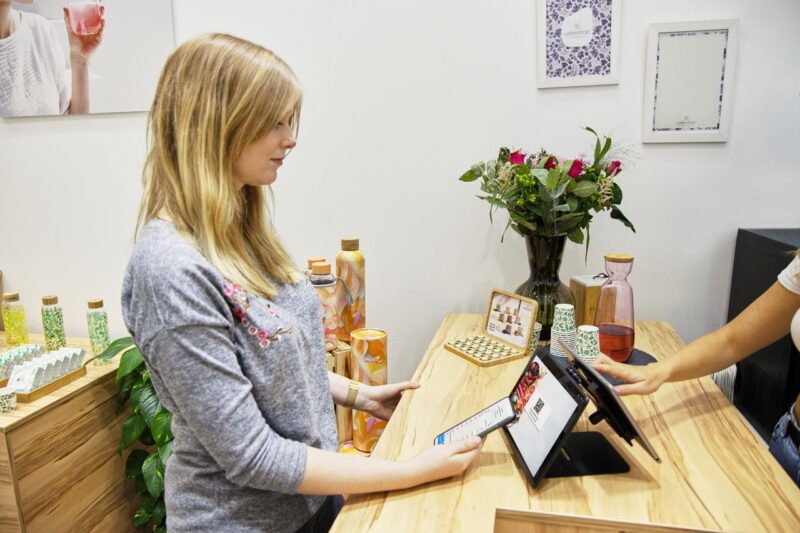
Statt einer aktiven Übermittlung (zB E-Mail) kann der elektronische Beleg auch direkt vor Ort bereitgestellt werden, damit Kund:innen ihn mit einem eigenen Endgerät „mitnehmen“. Dabei gilt:
- Der Beleg ist auf einem dem Kunden zugewandten Bildschirm anzuzeigen.
- Die Anzeigedauer muss ausreichend sein, um den Beleg während des Bezahlvorgangs fotografieren oder scannen zu können.
- Die digitale Mitnahme soll ohne Ortswechsel möglich sein – also direkt an der Kasse, ohne zusätzliche Wege.
Damit bleibt die Belegerteilung eine Bringschuld des Unternehmens: Der Beleg muss so bereitgestellt werden, dass Kund:innen ihn einfach und unmittelbar übernehmen können.
Recht auf einen Papierbeleg
Trotz elektronischer Möglichkeiten bleibt der Papierbeleg dem digitalen Beleg gleichgestellt. Kund:innen und auch Organe der Abgabenbehörde haben immer das Recht, einen Papierbeleg zu verlangen. Dies dürfen Sie unmittelbar nach der Barzahlung oder bis zum Geschäftsschluss desselben Tages.
Wird der Papierbeleg erst später im Laufe des Tages verlangt, müssen die wesentlichen Angaben zum Geschäft bekannt sein, insbesondere:
- Betrag der Barzahlung
- Datum und Uhrzeit
- Handelsübliche Bezeichnung der Leistung bzw. Ware
Was sollten Unternehmen jetzt tun?
Da die Regelung bereits mit 01. Oktober 2026 in Kraft tritt, empfiehlt sich die zeitgerechte Vorbereitung, insbesondere:
- Kassensystem prüfen: Klären Sie mit Ihrem Kassenanbieter, in welcher Form elektronische Belege (E-Mail, App, Download, Bildschirmanzeige) technisch möglich sind.
- Prozess festlegen: Überlegen Sie, wann ein elektronischer Beleg standardmäßig angeboten wird und wie Kund:innen einfach einen Papierbeleg anfordern können.
- Dokumentation sicherstellen: Stellen Sie sicher, dass die Art der Belegerteilung im elektronischen Aufzeichnungssystem korrekt erfasst wird.
- Mitarbeiter:innen informieren: Schulen Sie Ihr Team an der Kassa, damit klar ist, wie der elektronische Beleg bereitgestellt wird und wie auf den Wunsch nach einem Papierbeleg zu reagieren ist.
Wenn Sie Fragen zur praktischen Umsetzung des elektronischen Belegs oder zur Anpassung Ihrer Kassenprozesse haben, unterstützen wir Sie bei Moore Salzburg gerne – von der rechtlichen Einordnung bis zur Umsetzung im Betriebsalltag.
Stand: 17.09.2026
Bron: BMF
Foto: Tom Tillhub