Bedrijfsbeoordeling vereenvoudigd
Vanaf 1 oktober 2026 mogen ondernemers hun klanten kasbons niet alleen op papier, maar ook langs elektronische weg ter beschikking stellen. De wettelijke grondslagen hiervoor werden in de Bundesabgabenordnung (BAO) aangepast. Het doel is om de bonuitgifte in verband met de Kassa te vergemakkelijken – zonder het recht op een papieren bon te beperken. Hieronder volgt een overzicht van wat als een elektronisch bewijsstuk geldt en waar u in de praktijk op dient te letten.
Wat blijft er gelden voor het elektronische bewijsstuk?
De volgende aspecten blijven ongewijzigd ten opzichte van de eerdere regeling:
- Het bewijsstuk moet onmiddellijk in verband met de contante betaling opgesteld werden.
- De opstelling en ondertekening hebben via de kassa plaats te vinden.
- Het bewijsstuk is bestemd voor de ontvanger van de prestatie. onmiddellijk ter beschikking te stellen.
Het elektronische bewijsstuk vervangt hiermee niet de kassaverrichting, maar slechts de vorm waarin het bewijsstuk wordt verstrekt.
Hoe mag een elektronisch bewisselschrift worden verzonden?
Nieuw is dat de elektronische bon in de directe beschikkingsmacht van de klant kan worden overgedragen of ter plaatse voor digitale meenname ter beschikking kan worden gesteld. Concreter geformuleerd – toegestane vormen zijn bijvoorbeeld e-mail (tekst of bijlage), een app (bijvoorbeeld een klanten- of kassa-app), een webtandownload als pdf- of tekstbestand, of een gestructureerd bestandsformaat, zoals XML. Er is geen specifieke technische vorm voorgeschreven. Hierbij is het van belang dat de wijze waarop de bon wordt verstrekt (bijvoorbeeld e-mail, download, schermweergave) in het elektronische registratiesysteem moet worden gedocumenteerd.
Digitaal meenemen van bewijsstukken ter plaatse | Schermweergave
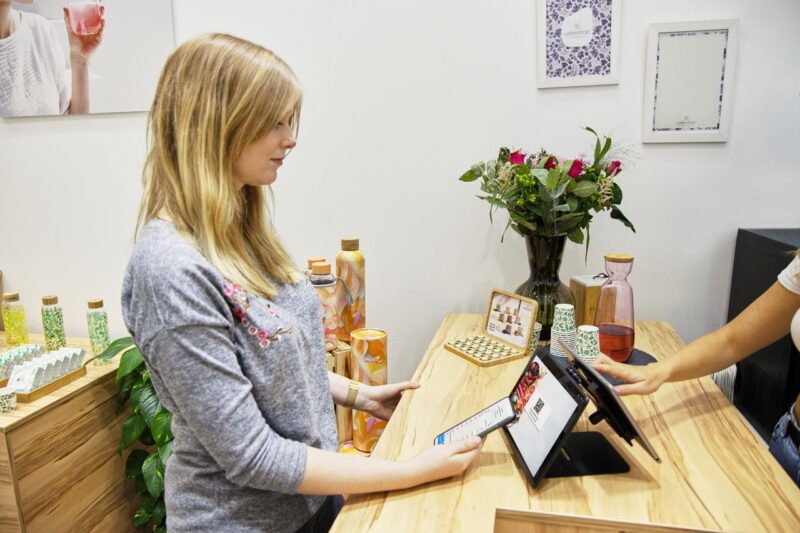
In plaats van een actieve verzending (bijv. per e-mail) kan het elektronische bewijsstuk ook ter plaatse worden verstrekt, zodat klanten dit met een eigen apparaat kunnen „meenemen“. Hiervoor geldt het volgende:
- Het bewijsstuk moet op een naar de klant gericht scherm worden weergegeven.
- De weergavetijd moet lang genoeg zijn om de bon tijdens het betalingsproces te kunnen fotograferen of scannen.
- De digitale meeneemoptie dient zonder verplaatsing mogelijk te zijn – dat wil zeggen direct bij de kassa, zonder extra te hoeven omlopen.
Daarmee blijft het verstrekken van de bon een verplichting van het bedrijf: de bon moet zo worden aangeleverd dat klanten deze eenvoudig en direct kunnen overnemen.
Recht op een papieren bonnetje
Ondanks elektronische mogelijkheden blijft het papieren bewijs gelijkwaardig aan het digitale bewijs. Klanten en tevens organen van de belastingdienst hebben te allen tijde het recht om een papieren bewijs te verlangen. Dit mag onmiddellijk na de contante betaling of tot sluitingstijd van dezelfde dag.
Wordt het papieren bewijsstuk pas later op de dag verlangd, dan moeten de essentiële gegevens van de transactie bekend zijn, in het bijzonder:
- Bedrag van de contante betaling
- Datum en tijd
- Handelsbenaming van de dienst of het goed
Wat moeten ondernemingen nu doen?
Aangezien de regeling reeds op 1 oktober 2026 in werking treedt, wordt een tijdige voorbereiding aanbevolen, in het bijzonder:
- Kassensystem überprüfenNeem contact op met uw kassaleverancier om te verifiëren in welke vorm elektronische bonnetjes (e-mail, app, download, schermweergave) technisch mogelijk zijn.
- Proces vastleggenOverweeg wanneer een elektronisch bewijs standaard wordt aangeboden en hoe klanten eenvoudig om een papieren bewijs kunnen verzoeken.
- Zorg dragen voor de documentatieZorg ervoor dat de aard van de uitgifte van het bewijsstuk correct wordt geregistreerd in het elektronische opnamesysteem.
- Medewerkers informerenInstrueer uw team bij de kassa, zodat het duidelijk is hoe de elektronische bon wordt verstrekt en hoe gereageerd moet worden op de wens voor een bon op papier.
Mocht u vragen hebben over de praktische implementatie van het elektronische bewijsstuk of over de aanpassing van uw kassaverkoopprocessen, dan zijn wij u bij Moore Salzburg graag van dienst – van de juridische classificatie tot de uitvoering in de dagelijkse praktijk.
Stand per: 17.09.2026
Bron: BMF
Foto: Tom Tillhub